18 Mag Decreto carburanti: nella conversione confermati i crediti d’imposta
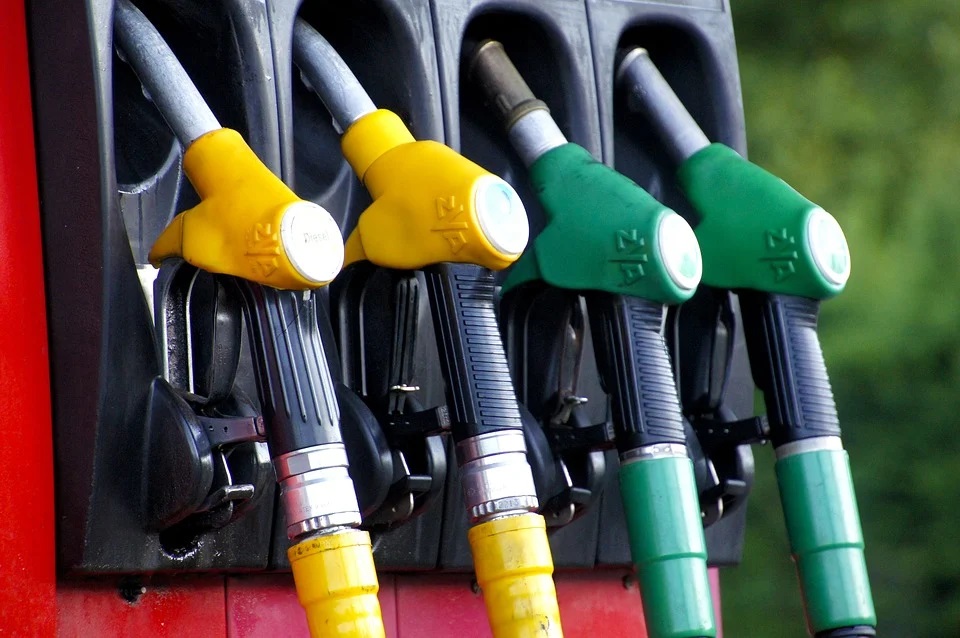
Il cosiddetto decreto carburanti ha completato il suo iter: la legge di conversione è stata pubblicata in Gazzetta Ufficiale il 16 maggio, confermando l’impianto fiscale già previsto nel Dl n. 33/2026 e introducendo alcune modifiche legate all’andamento dei mercati petroliferi internazionali . La norma mantiene infatti le misure principali del testo originario, come già anticipato nei precedenti aggiornamenti dell’Agenzia.
Uno dei punti centrali riguarda la rimodulazione temporanea delle accise su benzina, gasolio e Gpl, inizialmente fissata dall’articolo 2 del decreto e applicata dal 19 marzo al 7 aprile 2026 . Nei mesi successivi il quadro è stato più volte corretto: prima con il Dl n. 42/2026, che ha ridefinito le aliquote dall’8 aprile al 1° maggio, poi con il Dl n. 63/2026, che ha esteso l’intervento fino al 10 maggio . L’ultimo aggiornamento è arrivato con il decreto dell’8 maggio del Mef, pubblicato il 9 maggio, che ha prorogato ulteriormente la misura fino al 22 maggio, fissando le nuove aliquote: 622,90 euro per mille litri di benzina, 472,90 per il gasolio, 242,77 per il Gpl e zero euro per il gas naturale usato come carburante.
Accanto alle accise, la legge conferma anche i crediti d’imposta destinati ai settori dell’autotrasporto e della pesca, pensati per compensare l’aumento dei costi sostenuti nei mesi di marzo, aprile e maggio. Per le imprese di trasporto è previsto un credito pari alla differenza tra il prezzo del gasolio acquistato e quello rilevato a febbraio dal Mase, con uno stanziamento complessivo di 100 milioni di euro per il 2026. Possono accedervi le aziende con sede o stabile organizzazione in Italia che svolgono attività di trasporto secondo quanto previsto dal Testo unico accis .
Per il comparto pesca, invece, il fondo è pari a 10 milioni di euro e copre fino al 20% delle spese per gasolio e benzina acquistati nello stesso periodo, calcolati sulla base delle fatture al netto dell’Iva . In entrambi i casi il credito è utilizzabile esclusivamente in compensazione entro il 31 dicembre 2026, non concorre alla formazione del reddito né della base imponibile Irap ed è cumulabile con altre agevolazioni entro il limite del costo effettivamente sostenuto.
Il quadro degli interventi si completa con un’ulteriore misura introdotta dal Dl n. 42/2026, che ha esteso un credito d’imposta analogo anche al settore agricolo, ampliando così la platea dei beneficiari colpiti dall’aumento dei prezzi dei carburanti.